Ana Luiza Lisboa *
Os contornos jurídicos
Os tributos podem ser classificados por critérios distintos, entre eles o da finalidade. São fiscais aqueles cuja função preponderante é voltada ao financiamento dos gastos públicos, e extrafiscais aqueles com pretensão indutora decomportamento. As funções coexistem em toda espécie tributária, de modo que a finalidade deve ser investigada a partir de uma análise de preponderância.
A distinção quanto à finalidade, que em um primeiro momento parece de simples compreensão, implica desdobramentos em princípios caros ao direito tributário brasileiro, como os da legalidade e da anterioridade, intimamente ligados ao princípio da segurança jurídica, necessário ao bom desenvolvimento de qualquer sociedade e mercado.
E é sob a égide desses princípios que o Supremo Tribunal Federal (STF) terá que decidir a Arguição de Descumprimento de Preceito Fundamental (ADPF) nº 1.325, que questiona a constitucionalidade da Medida Provisória nº 1.163/2023, que instituiu o Imposto de Exportação (IE) sobre a exportação de petróleo bruto(óleos brutos de petróleo ou de minerais betuminosos classificados no código NCM 2709).
A ADPF foi proposta pela Associação Brasileira de Empresas de Exploração e de Produção de Petróleo e Gás (ABEP), em face do conjunto de decisões judiciais que, ao interpretarem a Medida Provisória nº 1.163/2023, consideraram legítima a cobrança imediata do Imposto de Exportação (IE) sobre a remessa do produto para o exterior, sem a necessidade de observar o princípio da anterioridade.
A imediatidade da cobrança do imposto sobre as exportações de petróleo, contestada na ADPF, decorre da compreensão de que essa espécie tributária possui natureza extrafiscal e, por isso, estaria constitucionalmente excluída da exigência dos princípios da anterioridade, previstos no art. 150, inciso III, da CF, que asseguram ao contribuinte previsibilidade quanto à carga tributária incidente sobre determinado produto, impedindo a majoração imediata.
A classificação do tributo baseada apenas na aptidão reguladora da espécie tributária é simplista. Questões complexas não admitem resposta dessa natureza.
Finalidade declarada:
A função do tributo deve ser inferida a partir de uma análise de preponderância. No caso da Medida Provisória nº 1.163/2023, a Exposição de Motivos nº 26/2023 evidencia que o Imposto de Exportação teve como finalidade a compensação do impacto arrecadatório de outras medidas tributárias adotadas pelo Governo Federal.
No item 7 da Exposição de Motivos, o Ministério da Fazenda estimou em R$ 6,61 bilhões a renúncia de receita decorrente da manutenção das desonerações do PIS e da COFINS sobre combustíveis. No item 8, projetou em R$ 6,65 bilhões o impacto financeiro positivo da alíquota de 9,2% do Imposto de Exportação sobre o petróleo bruto.
A correspondência entre os números demonstra que o objetivo da Medida Provisória nº 1.163/2023 era compensar a perda de arrecadação, e não orientar a política cambial ou de comércio exterior.
Na análise do caso, o STF terá de reconhecer a pretensão arrecadatória declarada pelo Poder Executivo na Exposição de Motivos, de fácil constatação, visto que, diferentemente do que ocorre no processo legislativo democrático, não há pluralidade de agentes cuja vontade precise ser investigada.
Estudos categóricos:
Além da finalidade arrecadatória declarada na Exposiçãode Motivos, quando da edição da medida, o Poder Executivo dispunha de estudos robustos, elaborados pela Empresa de Pesquisa Energética (EPE), conclusivos quanto à impossibilidade de absorção da totalidade do petróleo nacionalmente produzido pela indústria de refino, o que reforça a compreensão de que, dadas as circunstâncias fáticas, a instituição do imposto não possuía capacidade indutora.
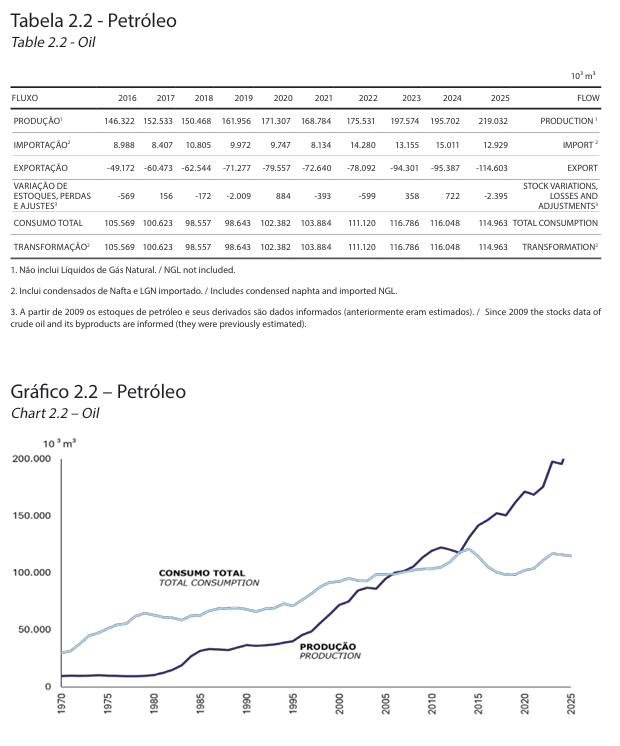
De acordo com o Balanço Energético Nacional do ano-base de 2025, enquanto a produção de petróleo tem médiade 3,8 milhões de barris diários, o parque de refino nacional possui capacidade instalada para uma média de 2,4 milhões de barris diários.
O gráfico abaixo, que compara a produção nacional de petróleo com o volume efetivamente processado nas refinarias e com a capacidade instalada de refino, evidencia que o descompasso é estrutural e vem se ampliando:
O cenário é agravado pelo fato de que a Petrobras é detentora de 98% da capacidade de refino do país, o que torna a indústria altamente concentrada.
A partir dos dados, verifica-se que, para os produtores independentes, recorrer ao mercado externo não é uma alternativa, mas a única forma de se manterem no mercado; do contrário, dada a limitação da indústria de refino no país, a própria continuidade da atividade estaria inviabilizada.
“Falha de governo”, quando o Poder Público decide mal
“Falha de governo” é o nome que se atribui a uma intervenção estatal que produz maiores distorções do que aquelas que pretendia corrigir.
No caso da Medida Provisória nº 1.163/2023, a instituição do Imposto de Exportação prejudicou substancialmente, na perspectiva da concorrência e da livre iniciativa, as empresas que dependem do mercado externo para refinar o petróleo produzido nacionalmente.
Esses produtores, na condição de price takers, não conseguiam repassar o ônus do imposto ao preço e, com isso, o petróleo exportado passou a ser vendido por valor próximo ao custo de produção, comprometendo a própria continuidade da atividade. Em vez de corrigir uma falha de mercado, a medida agravou a assimetria concorrencial preexistente em relação à empresa dominante do mercado.
Em casos como este, o Supremo Tribunal Federal recorreu à Teoria da Escolha Pública (TEP) para verificar a legitimidade da intervenção regulatória no mercado exercida pelo Estado. No julgamento da ADPF nº 449 (transporte por aplicativos) e nas ADIs nº 5.062 e 5.065 (gestão coletiva de direitos autorais), a Corte aplicou a teoria para verificar se, por trás de uma motivação regulatória aparente, havia captura do processo decisório por interesses específicos.
Espera-se que, no julgamento da ADPF, além dos fundamentos tributários, o STF reconheça as distorções provocadas no mercado pela instituição do imposto de exportação, sobretudo em relação aos produtores independentes, que dependem do mercado externo para refinar o petróleo produzido.
Caminhos possíveis:
O ordenamento jurídico aponta caminhos possíveis para superar problemas como os enfrentados na ADPF. Um deles, certamente, é a Análise de Impacto Regulatório (AIR), prevista na Lei nº 13.874/2019.
De acordo com o art. 5º da referida lei, conhecida como Lei da Liberdade Econômica, as propostas de edição e alteração de atos normativos de interesse geral de agentes econômicos devem ser precedidas da AIR, com dados sobre os possíveis efeitos da medida, para verificar a razoabilidade do seu impacto econômico.
Apesar de a lei afastar a aplicação de seus Capítulos I a III às normas tributárias, em relação ao Capítulo IV, que trata da AIR, não há qualquer ressalva. De modo que, mais do que juridicamente possível, submeter a elaboração de normas tributárias com vocação regulatória à realização de estudos prévios se apresenta como o cenário desejável a fim de evitar a intervenção regulatória desproporcional, que promove distorções no mercado, as quais denominamos “falhas de governo”.
O caso da MP nº 1.163/2023 é um exemplo categórico da importância da análise de impacto. Caso fossem considerados os estudos periodicamente produzidos pela Empresa de Pesquisa Energética (EPE), o Poder Público constataria a impossibilidade de remanejar o petróleo para o parque de refino nacional, dada a sua incapacidade de responder pela totalidade da produção e que, como consequência da instituição do Imposto de Exportação, os produtores independentes, dependentes do mercado externo para viabilizar a continuidade da sua atividade, seriam os mais prejudicados.
Embora a consideração prévia dos estudos da Empresa de Pesquisa Energética (EPE) não se confunda com a Análise de Impacto Regulatório (AIR), que consiste em instituto com regras próprias, entendemos que representa um caminho possível de ser traçado para evitar distorções e falhas de governo, como a que ocorreu com a instituição do imposto de exportação pela MP nº 1.163/2023.