Letizia Fasano Negrini*
A transformação digital da administração tributária é, hoje, um fenômeno irreversível. O que começou como iniciativa isolada em alguns países da América Latina nos anos 2000 tornou-se um movimento regulatório de escala planetária. Neste cenário de aceleração normativa, a região latino-americana ocupa posição singular. Brasil, México ou Chile não apenas antecederam a maioria das jurisdições na adoção dos chamados controles transacionais contínuos (CTCs), como consolidaram modelos operacionais que hoje servem de referência para reguladores de outros continentes.
Hoje já são 54 países com sistemas obrigatórios de faturação eletrônica em operação, e 64 novos mandatos anunciados para os próximos cinco anos – crescimento de 120% [1]. A aceleração não surpreende quem acompanha a área, mas sua velocidade sim. E o que chama atenção, do ponto de vista de quem implementa esses sistemas na ponta, é a evidência cada vez mais clara de que os modelos latino-americanos constituem a base conceitual sobre a qual outras regiões estão construindo suas obrigações [2].
O Pioneirismo Latino-Americano
A história moderna da faturação eletrônica começa na América Latina. Há um motivo pelo qual Brasil e o México, por exemplo, adotaram controles transacionais contínuos antes de qualquer outro país: necessidade. Economias com informalidade elevada e arrecadação comprometida precisavam de instrumentos que não dependessem da boa vontade do contribuinte. A Nota Fiscal Eletrônica (NF-e) no Brasil, ou Comprobante Fiscal Digital por Internet (CFDI) no Mexico, surgiu nesse contexto, não como projeto de modernização tecnológica, mas como ferramenta de sobrevivência fiscal [2][3]. As autoridades fiscais passaram a cruzar sistematicamente informações entre declarações, escrituração contábil e dados de faturação em tempo real.
O modelo brasileiro, com seu clearance centralizado via Secretaria da Fazenda (SEFAZ), impôs algo que na época parecia radical: nenhuma transação comercial teria validade tributária e jurídica sem aprovação prévia da autoridade fiscal [3]. Para quem implementou os primeiros sistemas de emissão, as dificuldades eram enormes: instabilidades nos webservices estaduais, timeouts em horários de pico, contingências manuais que ninguém queria usar. Mas o conceito funcionou. E funcionou tão bem que a ideia de fatura como “mini retorno tributário”, cada documento alimentando automaticamente a base de dados do fisco, virou paradigma.
O México trilhou caminho paralelo com o CFDI a partir de 2014, optando por modelo descentralizado via PACs (Proveedores Autorizados de Certificación). O volume escalou de forma impressionante: de 3 milhões de faturas mensais para 150 milhões atualmente [1]. Trabalhar com o Serviço de Administração Tributária (SAT) mexicano ensina uma coisa que nenhum whitepaper explica adequadamente: quando a autoridade fiscal tem acesso a cada complemento de pagamento, a cada fatura de ingresso e egresso em tempo real, o contribuinte perde completamente a assimetria informacional que historicamente protegia erros e omissões.
Dessas duas experiências emergiram três premissas que hoje se repetem em cada novo mandato global: validação governamental prévia, uso de dados transacionais para pré-preenchimento de obrigações, e imutabilidade do documento fiscal como registro tributário [1][5].
A Arquitetura CTC como Padrão Global
A distinção entre Controles Transacionais Contínuos (CTCs) e Controles Pós-Transacionais (PTCs) pode parecer acadêmica, mas quem opera nos dois mundos sabe que é abissal na prática. O PTC – auditorias retrospectivas, Standard Audit File for Tax Purposes (SAF-T), relatórios periódicos – depende de o contribuinte ter mantido registros adequados. O CTC elimina essa dependência: o governo já tem os dados porque participou da transação [1].
Na prática, isso muda radicalmente a forma como se estrutura uma área de tax compliance. No modelo PTC, o risco é identificado a posteriori. No CTC, a inconsistência é flagrada em tempo real e, frequentemente, impede a própria emissão do documento. Quem já enfrentou uma rejeição de NF-e por divergência de cadastro às 17h no último dia útil, em mês de fechamento, sabe exatamente o nível de pressão operacional que isso gera.
Em 2025, 44 países já operam sob CTCs para business-to-business (B2B). A projeção para 2030 é de 85 países, 83% das jurisdições onde multinacionais mantêm presença [1]. Para quem planeja roadmaps de implementação, esse número não é estatística: é lista de projetos. Cada país novo significa mapeamento regulatório, integração com APIs governamentais, adequação de ERP, testes de certificação e go-live sob pressão de prazo regulatório.
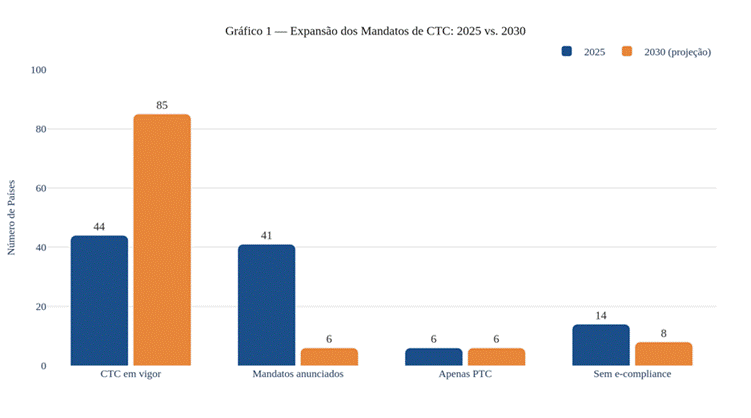
Gráfico 1 — Expansão dos Mandatos de CTC: 2025 vs. 2030. Fonte: OECD, Tax Administration 2024.
A Europa Descobre o Que Já Sabíamos
O impacto mais visível da experiência latino-americana sobre outras regiões manifesta-se na União Europeia. O pacote VAT in the Digital Age (ViDA), formalmente anunciado em março de 2025, representa a mais ambiciosa reforma do sistema de IVA europeu em décadas [7]. A Comissão Europeia apresentou como revolucionário um sistema de reporte digital em tempo real que operamos no Brasil há quase vinte anos. Os números justificam a urgência europeia – os Estados-Membros estimam €93 bilhões em perda de IVA em 2020, com 25% atribuídos a fraude transfronteiriça – mas a solução é, conceitualmente, a mesma: clearance, dados em tempo real, pré-preenchimento [1][7]. A recuperação de IVA é estimada entre €6 e €11 bilhões anuais na próxima década.
O que a Europa adiciona é escala de coordenação. Harmonizar 27 legislações nacionais é um desafio que o Brasil, com sua complexidade federativa, talvez seja um dos poucos países capaz de compreender em profundidade. A escolha do Peppol, framework originalmente europeu, como infraestrutura evoluiu de um modelo de intercâmbio de documentos entre parceiros comerciais (4-corner model), para um modelo cinco pontas (5-corner model), com service providers compartilhando dados transacionais com o fisco, é essencialmente a lógica brasileira adaptada ao contexto de uma rede descentralizada e interoperável [1].
Entre as maiores economias do continente europeu, a Italia foi a pioneira com a sua implementação do seu Sistema di Interscambio (SDI), gerenciando e centralizando toa a faturação eletrônica no país em 2029. A França, segunda maior economida da Europa, determinará a obrigatoriedade de recebimento de faturas eletrônicas a partir de setembro de 2026; emissão para grandes empresas na mesma data, pequenas e médias empresas (PMEs) em 2027 [6]. Bélgica e Alemanha, primeira economia e sétima, respectivamente, aceleraram cronogramas em resposta ao ViDA. Para profissionais que já operaram sob mandatos CTC maduros, a pergunta prática é: as empresas europeias estão preparadas para a realidade operacional de um regime de clearance? Pela minha experiência, a resposta quase sempre é não – e o aprendizado será doloroso nos primeiros 12 a 18 meses [5].
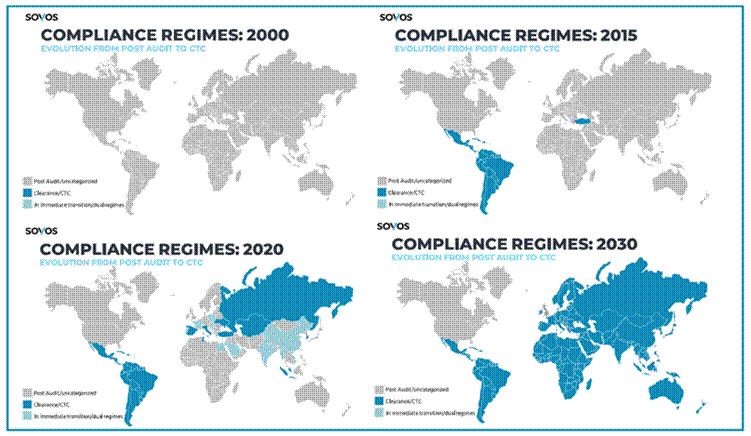
Figura 1 — Evolução dos regimes de compliance: de Post Audit para CTC (2000-2030). Fonte: SOVOS.
O Efeito Dominó na Ásia
O Invoice Management System (IMS) indiano merece atenção especial de quem acompanha a globalização do modelo CTC. O IMS, implementado em 2025, reproduz, com adaptações locais, a lógica de validação que o Brasil aplica desde 2008: fatura gerada, automaticamente populada no dashboard do destinatário, com mecanismo tripartite de aceite, rejeição ou pendência [1].
Acompanhei relatos de equipes operando na Índia que descrevem exatamente os mesmos desafios que enfrentamos na primeira década de NF-e brasileira: necessidade de reconciliação constante, recursos dedicados exclusivamente ao tratamento de rejeições, dependência de consultores externos para interpretar regras de validação que mudam sem aviso e em um espaço curto de tempo [1]. A diferença é que hoje existem mais ferramentas disponíveis. A essência do problema, porém, permanece: quando o governo valida cada transação, a margem para inconsistência operacional desaparece.
O que a Índia sinaliza é tendência clara: o modelo CTC está se expandindo para economias de grande porte e alto volume transacional. Depois de Brasil, México, Itália e agora Índia, fica difícil para qualquer jurisdição relevante argumentar que controles pós-transacionais são suficientes [2][3].
Inteligência Artificial: o Próximo Capítulo
Se a faturação eletrônica representou a primeira revolução na administração tributária, a inteligência artificial constitui a segunda, e está acontecendo agora. Dados da OCDE mostram que 70% das autoridades fiscais já utilizam IA, com 79% focando em detecção de fraude [8]. O número que mais me preocupa profissionalmente, entretanto, é outro: 85% das administrações operam sistemas que identificam automaticamente erros em dados de contribuintes [1][8].
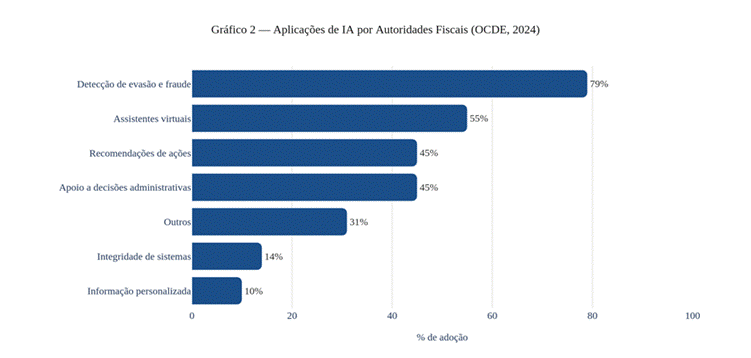
Gráfico 2 — Aplicações de IA por Autoridades Fiscais (OCDE, 2024). Fonte: OECD, Tax Administration 2024.
Hoje, quase 40% das administrações tributárias mundiais conseguem pré-preencher declarações de IVA; 25% fazem o mesmo com Imposto de Renda Corporativo; e cerca de 30% fornecem declarações completamente pré-preenchidas que dispensam intervenção do contribuinte [1][8]. O SAT mexicano foi pioneiro em usar dados do CFDI para popular automaticamente declarações de venda e compra. Hoje, isso é “best practice” global. Amanhã, será obrigação.
A combinação de dados transacionais em tempo real com modelos preditivos de IA cria um cenário que, francamente, deveria tirar o sono de qualquer gerente tributário que ainda opera com processos manuais de reconciliação. Não se trata mais de ser auditado a posteriori, trata-se de ter a inconsistência detectada antes mesmo de submeter a declaração [5]. O paradigma mudou de enforcement reativo para enforcement preventivo, e quem não investir em automação e qualidade de dados estará operacionalmente exposto.
Considerações Finais
Depois de implementar sistemas de e-invoicing em múltiplas jurisdições, aprendi que cada novo mandato regulatório repete, com variações locais, os mesmos princípios que o Brasil e o México estabeleceram. O clearance centralizado, o reporte em tempo real, a fatura como instrumento de controle fiscal contínuo são inovações latino-americanas que definem o estado da arte global [2].
O ViDA europeu, o IMS indiano, a expansão do Peppol para Singapura e Emirados Árabes, tudo isso confirma um fluxo de influência regulatória que opera do Sul Global para o Norte. Situação rara no direito tributário internacional. E para quem trabalha na ponta (planejamento ou operação), significa uma coisa prática: a experiência adquirida em projetos de compliance na América Latina não é bagagem regional, é vantagem competitiva global [1][5].
O profissional que entende as dores do clearance brasileiro, que navegou a complexidade dos complementos de pagamento mexicanos, que sobreviveu a rejeições em período de fechamento, chega a qualquer novo mandato europeu ou asiático com uma vantagem que nenhum treinamento teórico substitui. A América Latina é, há vinte anos, o campo de provas da conformidade fiscal digital. O resto do mundo está apenas começando a entender o que isso significa na prática.
Referências
[1] OECD. Tax Administration 2024: Comparative Information on OECD and other Advanced and Emerging Economies. Paris: OECD Publishing, 2024. Disponível em: <https://www.oecd.org/en/publications/tax-administration-2024_0b8fb5b8-en.html>. Acesso em: 10 ago. 2026.
[2] SOVOS; KPMG. Blog Series: Part 2 — The Story of Modern E-Invoicing Begins in Latin America. Sovos Compliance, 7 jul. 2025. Disponível em: <https://sovos.com/blog/partner/sovos-kpmg-blog-series-part-2/>. Acesso em: 10 ago. 2026.
[3] STORECOVE. What Are the E-Invoice Requirements in Brazil? Storecove B.V., 22 jul. 2025. Disponível em: <https://www.storecove.com/blog/en/what-are-the-e-invoice-requirements-in-brazil/>. Acesso em: 10 ago. 2026.
[4] AVALARA. E-Invoicing in Brazil. Avalara Inc., 2025. Disponível em: <https://www.avalara.com/us/en/vatlive/country-guides/south-america/brazil/brazil-e-invoices.html>. Acesso em: 10 ago. 2026.
[5] DELOITTE. Building a Hybrid E-Invoicing Model, and Capturing the Benefits. Deloitte Global, 13 jul. 2026. Disponível em: <https://www.deloitte.com/global/en/services/tax/perspectives/building-a-hybrid-e-invoicing-model-benefits.html>. Acesso em: 10 ago. 2026.
[6] VERTEX INC. Global E-Invoicing Mandates: February 2026 Regulatory Alert. Vertex Inc., 2026. Disponível em: <https://www.vertexinc.com/resources/resource-library/navigating-urgent-global-e-invoicing-mandates-february-2026-regulatory-alert>. Acesso em: 10 ago. 2026.
[7] CONSELHO DA UNIÃO EUROPEIA. VAT in the Digital Age (ViDA): Council Gives Final Green Light to New Rules. Bruxelas, mar. 2025. Disponível em: <https://www.consilium.europa.eu/en/press/press-releases/2025/03/11/vat-in-the-digital-age-council-gives-final-green-light-to-new-rules/>. Acesso em: 10 ago. 2026.
[8] OECD. AI Strategies and Public Sector Productivity. In: Tax Administration 2024. Paris: OECD Publishing, 2024. Disponível em: <https://www.oecd.org/en/publications/tax-administration-2024_0b8fb5b8-en.html>. Acesso em: 10 ago. 2026.